
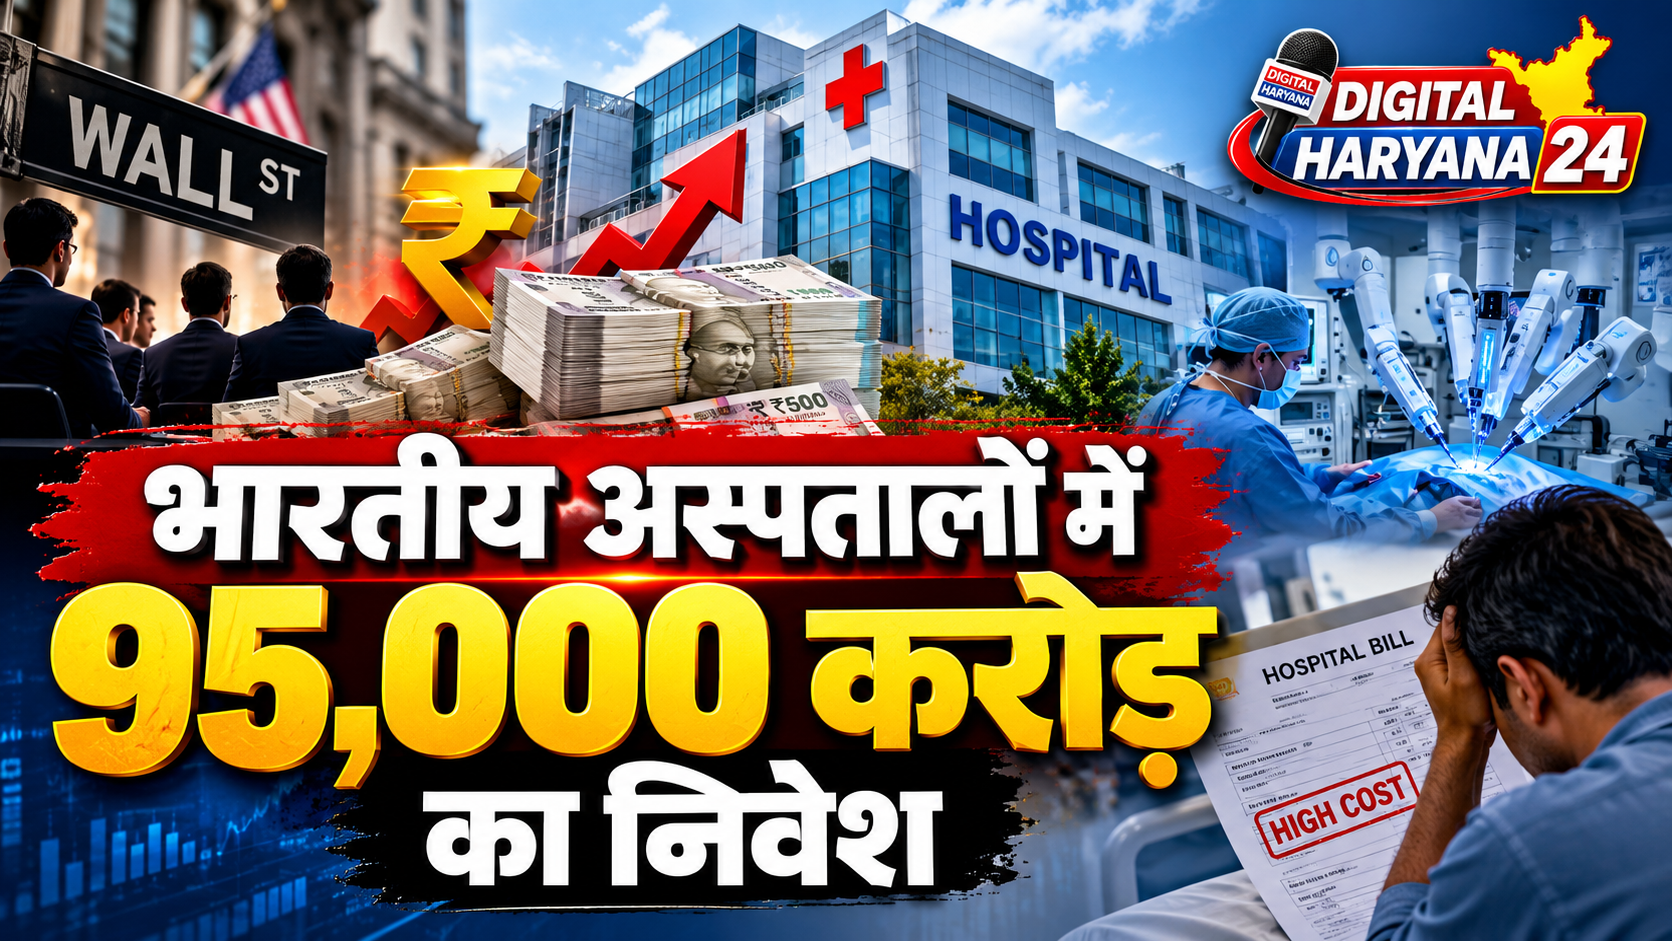
अस्पतालों में पैसा आ रहा है, नई मशीनें लग रही हैं, बेड बढ़ रहे हैं और बड़े अस्पताल समूह तेजी से फैल रहे हैं। लेकिन सवाल यह है कि इस पूरी रफ्तार की कीमत आखिर कौन चुका रहा है?
नई दिल्ली। भारतीय अस्पतालों में 95,000 करोड़ का निवेश पिछले कुछ वर्षों में देश के स्वास्थ्य क्षेत्र में आए बड़े बदलावों की तस्वीर पेश करता है। दुनिया के बड़े निजी इक्विटी निवेशक भारत के अस्पताल कारोबार में संभावनाएं देख रहे हैं। Blackstone, KKR, TPG, Temasek और General Atlantic जैसे वैश्विक निवेशकों की दिलचस्पी ने अस्पतालों के विस्तार, नई तकनीक, विशेषज्ञ सेवाओं और बड़े अस्पताल नेटवर्क के निर्माण को गति दी है। लेकिन इसी के साथ एक अहम सवाल भी सामने आया है—क्या स्वास्थ्य क्षेत्र में बढ़ता निवेश आम भारतीय, खासकर मध्य वर्ग के लिए इलाज को और महंगा बना रहा है?
कंसल्टेंसी फर्म EY से जुड़े आंकड़ों के आधार पर सामने आई रिपोर्टों के मुताबिक, पिछले पांच वर्षों में वैश्विक निजी इक्विटी फंड्स ने भारतीय अस्पतालों में करीब 10 अरब डॉलर यानी लगभग 95,000 करोड़ रुपये का निवेश किया है। यह निवेश ऐसे समय में बढ़ा है जब भारत में अस्पतालों और आधुनिक चिकित्सा सुविधाओं की मांग तेजी से बढ़ रही है। भारत में प्रति 1,000 आबादी पर करीब 1.3 अस्पताल बेड उपलब्ध हैं, जो कई विकसित स्वास्थ्य प्रणालियों की तुलना में काफी कम हैं।
यानी तस्वीर का एक पहलू साफ है—भारत को अस्पतालों, बेड, डॉक्टरों, उपकरणों और आधुनिक चिकित्सा सुविधाओं में भारी निवेश की जरूरत है। लेकिन तस्वीर का दूसरा पहलू स्वास्थ्य सेवाओं की affordability यानी आम आदमी की पहुंच से जुड़ा है।
आखिर भारतीय अस्पतालों में इतना बड़ा निवेश क्यों हो रहा है?
भारत का अस्पताल बाजार निवेशकों के लिए कई कारणों से आकर्षक बन गया है। देश की बड़ी आबादी, बढ़ती आय, बुजुर्ग आबादी में वृद्धि, कैंसर और हृदय रोग जैसी गंभीर बीमारियों की बढ़ती मांग और स्वास्थ्य बीमा के विस्तार ने अस्पतालों के लिए बड़ा बाजार तैयार किया है।
इसके अलावा भारत में अस्पतालों की संख्या और बेड की उपलब्धता अभी भी जरूरत के मुकाबले कम है। EY के अनुसार, देश में बेड घनत्व करीब 1.3 प्रति 1,000 आबादी है। रिपोर्ट में यह भी कहा गया है कि भारत में स्वास्थ्य ढांचे की कमी के साथ-साथ पहुंच और affordability की असमानता बड़ी चुनौती बनी हुई है।
निवेशकों के नजरिए से इसका मतलब है कि आने वाले वर्षों में अस्पतालों की मांग बनी रह सकती है। इसी संभावना ने बड़े निवेशकों को अस्पताल श्रृंखलाओं, स्पेशियलिटी सेंटर और हेल्थकेयर प्लेटफॉर्म में पैसा लगाने के लिए आकर्षित किया है।
हाल के वर्षों में अस्पताल क्षेत्र में consolidation यानी छोटे और स्वतंत्र अस्पतालों के बड़े नेटवर्क में शामिल होने की प्रक्रिया भी तेज हुई है। इससे अस्पतालों को पूंजी, तकनीक और विस्तार की क्षमता मिलती है।
लेकिन सवाल यहीं से शुरू होता है।
निवेश से अस्पताल बेहतर होंगे तो फायदा किसे मिलेगा?
निजी पूंजी के आने के कई सकारात्मक प्रभाव भी हैं। बड़े निवेश से नए अस्पताल बन सकते हैं, पुराने अस्पतालों का आधुनिकीकरण हो सकता है, अत्याधुनिक उपकरण लगाए जा सकते हैं और Tier-2 तथा Tier-3 शहरों में विशेषज्ञ चिकित्सा सेवाएं पहुंच सकती हैं।
भारत में अभी भी अस्पताल के बेड की भारी कमी है। कुछ उद्योग अनुमानों के मुताबिक देश को मौजूदा जरूरत और अंतरराष्ट्रीय मानकों के बीच के अंतर को कम करने के लिए लाखों अतिरिक्त बेड की जरूरत है।
इसलिए केवल निजी निवेश को समस्या के रूप में देखना भी सही नहीं होगा।
असल चुनौती यह है कि निवेश से पैदा होने वाली नई क्षमता कितनी affordable होगी।
अगर नया अस्पताल बनता है लेकिन उसकी सेवाओं की कीमत इतनी अधिक है कि सामान्य परिवार उसका खर्च नहीं उठा सकता, तो infrastructure बढ़ने के बावजूद healthcare access की समस्या पूरी तरह खत्म नहीं होगी।
भारत का ‘Missing Middle’ क्यों चिंता का विषय है?
स्वास्थ्य क्षेत्र में एक महत्वपूर्ण वर्ग की चर्चा लगातार बढ़ रही है—Missing Middle।
यह वह आबादी है जो सरकारी योजनाओं के लिए सबसे गरीब वर्ग में नहीं आती, लेकिन निजी अस्पतालों के महंगे इलाज और प्रीमियम स्वास्थ्य बीमा का खर्च उठाने के लिए पर्याप्त आर्थिक रूप से मजबूत भी नहीं है।
EY के एक स्वास्थ्य क्षेत्रीय विश्लेषण में भारत के इस ‘missing middle’ पर लगभग 25-30 प्रतिशत आबादी के संदर्भ में चर्चा की गई है। रिपोर्ट के अनुसार, इस वर्ग के सामने स्वास्थ्य सेवाओं की affordability और insurance coverage दोनों चुनौतियाँ हैं।
यही वह वर्ग है जिसे अचानक आने वाली गंभीर बीमारी आर्थिक संकट में डाल सकती है।
कैंसर, हृदय रोग, किडनी ट्रांसप्लांट या लंबे समय तक ICU में रहने जैसी परिस्थितियों में परिवार की वर्षों की बचत कुछ ही दिनों में खत्म हो सकती है।
और यहीं से सवाल उठता है—क्या भारत का बढ़ता private healthcare sector इस missing middle के लिए पर्याप्त विकल्प तैयार कर रहा है?
रोबोटिक सर्जरी पर क्यों उठ रहे हैं सवाल?
स्वास्थ्य क्षेत्र में तकनीक तेजी से बदल रही है। Robotic surgery इसका बड़ा उदाहरण है।
रोबोटिक सिस्टम सर्जनों को कई जटिल प्रक्रियाओं में अधिक precision और बेहतर visualization जैसी सुविधाएं दे सकते हैं। लेकिन इनके इस्तेमाल की लागत सामान्य सर्जरी की तुलना में अधिक हो सकती है।
बीमा क्षेत्र से जुड़े विशेषज्ञों ने यह चिंता जताई है कि कुछ मामलों में मरीजों को महंगी robotic procedures की तरफ ले जाया जा सकता है, जबकि हर मरीज और हर बीमारी में इसका अतिरिक्त clinical benefit समान नहीं होता।
यहां एक जरूरी बात समझना भी जरूरी है—रोबोटिक सर्जरी अपने आप में गलत या अनावश्यक इलाज नहीं है। कई परिस्थितियों में यह उपयोगी और चिकित्सकीय रूप से उचित विकल्प हो सकती है। सवाल यह है कि किसी मरीज के लिए इसका इस्तेमाल clinical necessity के आधार पर हो रहा है या केवल commercial preference के आधार पर।
इसका फैसला मरीज का इलाज कर रहे योग्य डॉक्टर को उपलब्ध clinical evidence और मरीज की स्थिति के आधार पर करना चाहिए।
अस्पताल के कमरे से ज्यादा महत्वपूर्ण हो गया बोर्डरूम?
भारतीय स्वास्थ्य क्षेत्र में निजी निवेश बढ़ने के साथ अस्पतालों के संचालन का तरीका भी बदल रहा है।
पहले अस्पताल की सफलता का आकलन मुख्य रूप से डॉक्टरों की प्रतिष्ठा, मरीजों के भरोसे और चिकित्सा परिणामों से किया जाता था। अब बड़े corporate hospital networks में occupancy, revenue per bed, margins, return on capital और operational efficiency जैसे वित्तीय संकेतक भी महत्वपूर्ण हो गए हैं।
यही बदलाव इस बहस के केंद्र में है।
अस्पताल आखिर healthcare institution है या healthcare business?
व्यावहारिक जवाब है—दोनों।
अस्पताल को डॉक्टर, नर्स, मशीन, दवा, बिजली, इंफ्रास्ट्रक्चर और कर्मचारियों की लागत वहन करनी होती है। इसलिए उसका financially sustainable होना जरूरी है।
लेकिन healthcare बाकी कारोबारों से अलग है, क्योंकि यहां ग्राहक हमेशा पूरी तरह informed decision लेने की स्थिति में नहीं होता।
जब कोई व्यक्ति emergency ward में पहुंचता है, तो उसके पास कीमतों की तुलना करने या दूसरे अस्पतालों से quotation लेने का समय नहीं होता।
यही कारण है कि healthcare में transparency और regulation का महत्व और बढ़ जाता है।
निजी अस्पताल सरकारी अस्पतालों से इतने महंगे क्यों हैं?
भारत में सरकारी और निजी अस्पतालों की लागत में बड़ा अंतर है।
निजी अस्पतालों में आधुनिक infrastructure, डॉक्टरों की फीस, imported medical equipment, ICU facilities, nursing staff, diagnostics और 24×7 services की लागत शामिल होती है।
लेकिन मरीज के लिए अंतिम सवाल फिर भी यही रहता है—
कुल बिल कितना आएगा?
बीमा क्षेत्र से जुड़े विशेषज्ञों ने निजी अस्पतालों में इलाज की लागत और billing practices को लेकर समय-समय पर चिंता जताई है। ऐसे आरोपों को किसी पूरे अस्पताल क्षेत्र पर सामान्यीकृत नहीं किया जा सकता, लेकिन transparency की मांग को नजरअंदाज भी नहीं किया जा सकता।
मरीज को यह जानने का अधिकार होना चाहिए कि उसे कौन-सी procedure क्यों सुझाई जा रही है, उसका खर्च कितना है और क्या कोई कम महंगा medically appropriate विकल्प मौजूद है।
क्या विदेशी निवेश भारतीय स्वास्थ्य सेवा के लिए खतरा है?
इसका जवाब सीधा हाँ या ना नहीं है।
विदेशी और घरेलू निवेश के बिना भारत के healthcare infrastructure का तेजी से विस्तार मुश्किल हो सकता है। देश को लाखों नए बेड, आधुनिक अस्पताल और advanced medical technology की जरूरत है।
निवेश से:
- नए अस्पताल बन सकते हैं
- पुराने अस्पताल modernize हो सकते हैं
- advanced equipment आ सकता है
- specialist doctors को बेहतर infrastructure मिल सकता है
- Tier-2 और Tier-3 शहरों तक healthcare networks पहुंच सकते हैं
- medical tourism को बढ़ावा मिल सकता है
भारत का hospital market 2025 में करीब 122.3 अरब डॉलर का अनुमानित था और 2030 तक इसके करीब 202.5 अरब डॉलर तक पहुंचने का अनुमान है। इससे sector में निवेशकों की दिलचस्पी समझी जा सकती है। India Brand Equity Foundation
लेकिन healthcare investment का अंतिम पैमाना केवल return on investment नहीं होना चाहिए।
Return on health भी उतना ही महत्वपूर्ण होना चाहिए।
सरकार और regulator के सामने सबसे बड़ी चुनौती
आने वाले समय में भारत को healthcare investment को रोकने की नहीं, बल्कि उसे सही दिशा में लगाने की जरूरत है।
सरकार और regulators के सामने कुछ बड़े सवाल हैं:
- अस्पतालों में pricing transparency कैसे बढ़े?
- मरीज को treatment alternatives की जानकारी कैसे मिले?
- insurance claim और hospital billing के बीच विवाद कैसे कम हों?
- unnecessary procedures पर रोक कैसे लगे?
- medical technology की कीमतों में पारदर्शिता कैसे आए?
- Tier-2 और Tier-3 शहरों में affordable quality healthcare कैसे पहुंचे?
- Missing Middle के लिए affordable insurance कैसे उपलब्ध हो?
अगर इन सवालों का समाधान नहीं हुआ तो भारत में अस्पतालों की संख्या बढ़ने के बावजूद healthcare affordability एक बड़ी चुनौती बनी रह सकती है।
मरीजों को क्या सावधानी रखनी चाहिए?
मरीज या परिवार के सदस्य को किसी महंगे इलाज से पहले कुछ बुनियादी सवाल जरूर पूछने चाहिए।
पहला: बीमारी और प्रस्तावित procedure क्या है?
दूसरा: यह procedure क्यों जरूरी है?
तीसरा: क्या इसका कोई दूसरा medically appropriate विकल्प है?
चौथा: कुल अनुमानित खर्च कितना होगा?
पांचवां: क्या insurance policy इसे cover करती है?
छठा: procedure की complication और recovery कितनी हो सकती है?
और यदि स्थिति emergency नहीं है, तो second medical opinion लेना भी उपयोगी हो सकता है।
असली सवाल 95,000 करोड़ का नहीं, उसकी दिशा का है
भारतीय अस्पतालों में करीब 95,000 करोड़ रुपये का निवेश पहली नज़र में healthcare infrastructure के लिए बड़ी खबर है। भारत जैसे देश में जहां प्रति 1,000 आबादी पर करीब 1.3 अस्पताल बेड हैं, वहां पूंजी की जरूरत से इनकार नहीं किया जा सकता।
लेकिन स्वास्थ्य सेवा में निवेश का फायदा तभी व्यापक माना जाएगा जब इसका असर सिर्फ अस्पतालों की balance sheet पर नहीं, बल्कि मरीजों की जिंदगी पर भी दिखाई दे।
अच्छे अस्पताल चाहिए।
नई तकनीक चाहिए।
बेहतर डॉक्टर चाहिए।
अधिक बेड चाहिए।
लेकिन इसके साथ affordable treatment भी चाहिए।
क्योंकि किसी देश की healthcare system की सफलता सिर्फ इस बात से नहीं मापी जा सकती कि उसके अस्पताल कितने आधुनिक हैं। यह भी देखना होगा कि एक सामान्य परिवार गंभीर बीमारी की स्थिति में इलाज करा सकता है या नहीं।
यही भारत के healthcare sector की सबसे बड़ी परीक्षा है।
वॉल स्ट्रीट का पैसा अस्पतालों तक पहुंच चुका है। अब सवाल यह है कि उसका फायदा ऑपरेशन थिएटर से निकलकर आम मरीज तक कितनी दूर पहुंचता है।